Půjčka 100 000 Kč: banka vs. nebankovka v modelovém srovnání
4. října 2026
Půjčka 100 000 Kč může při stejné splatnosti stát výrazně jinak. Oddělujeme ověřená produktová data od modelu a ukazujeme rozdíl na 48 měsících.
Půjčka 100 000 Kč se nedá poctivě ocenit jedním číslem bez uvedení sazby, splatnosti a povinných nákladů. Proto oddělujeme ověřená produktová data od vlastního modelu a nesrovnáváme dvě nabídky s různou dobou splácení, jako by byly stejné.
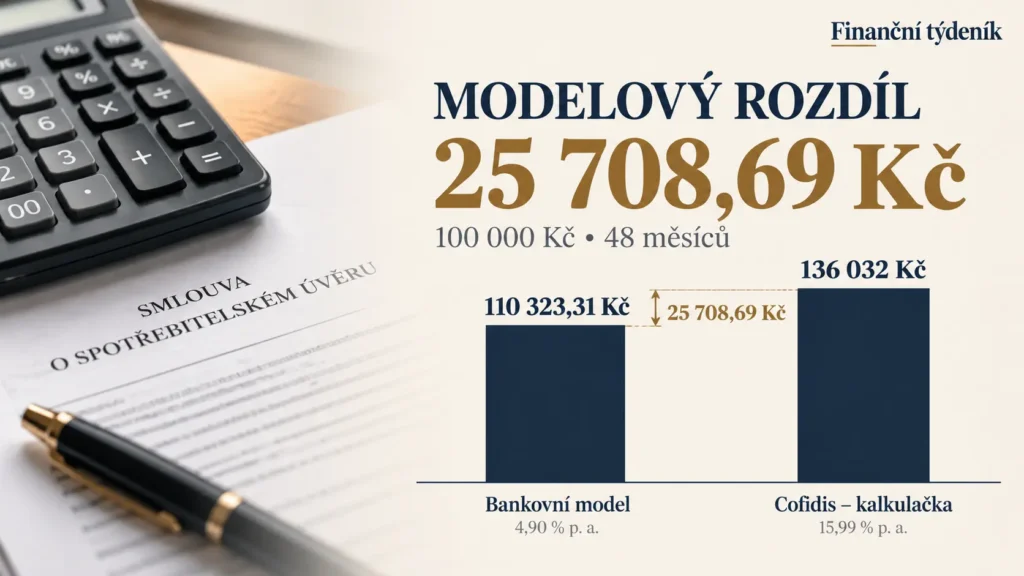
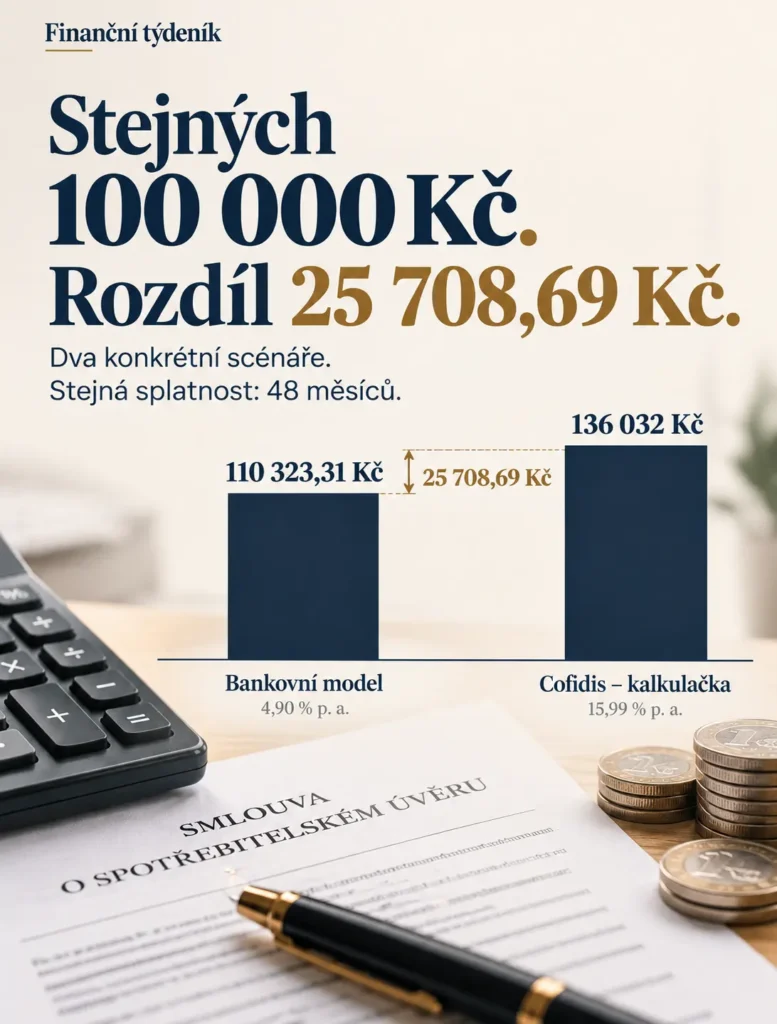
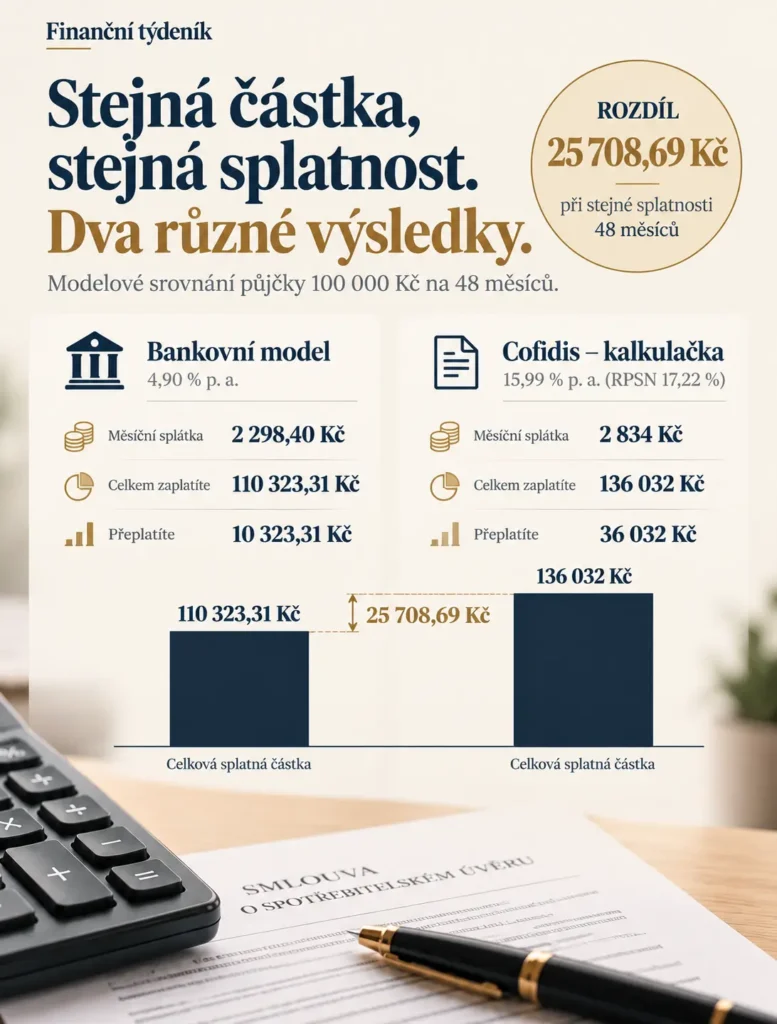
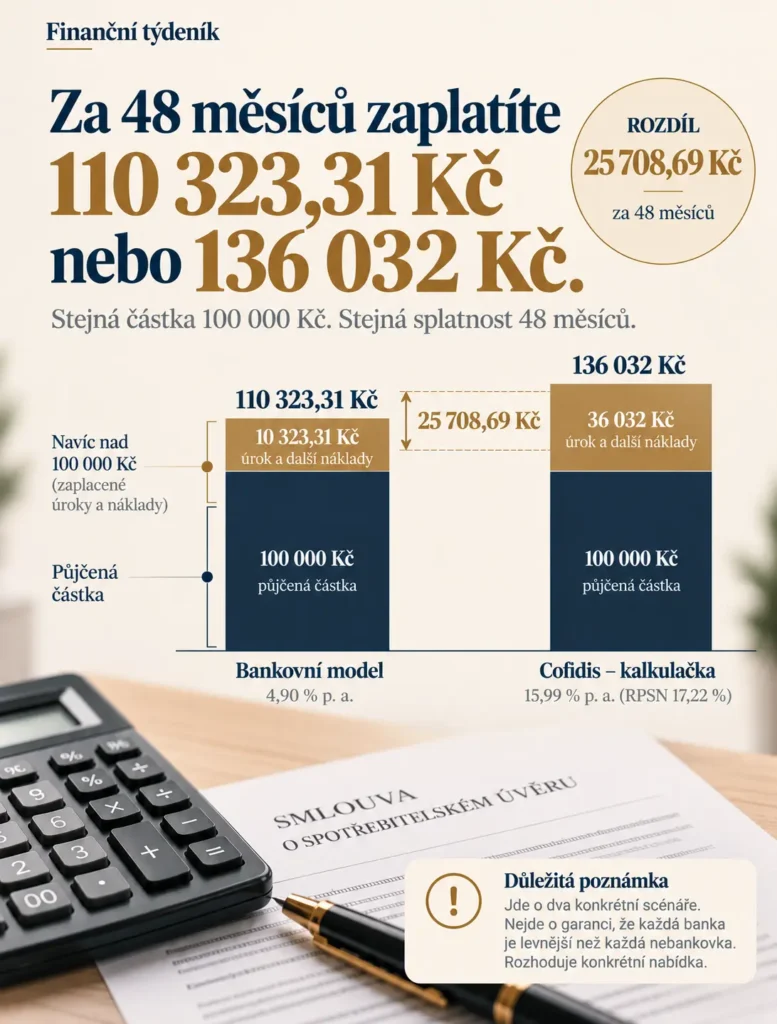
Rychlé srovnání: aktuální kalkulačka Cofidis k 4. říjnu 2026 ukazuje u půjčky 100 000 Kč na 48 měsíců celkovou částku 136 032 Kč. Model při sazbě 4,90 % p. a. a bez dalších povinných nákladů vychází na 110 323,31 Kč. Rozdíl činí 25 708,69 Kč.
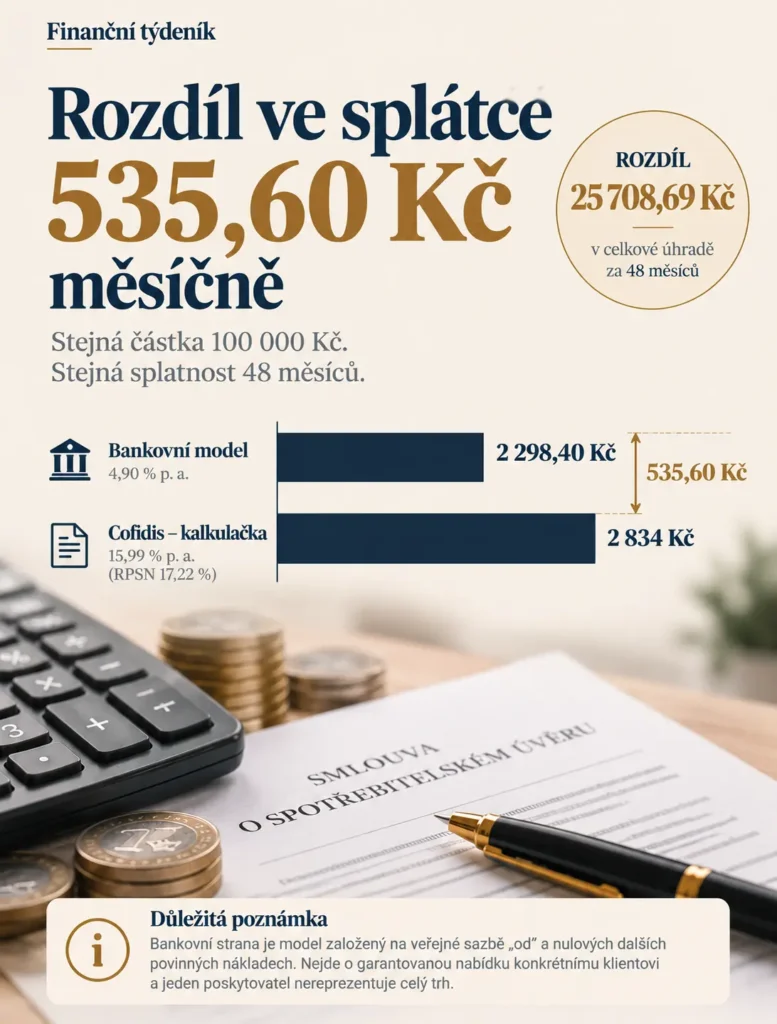
Ověřený údaj: kalkulačka Cofidis k 4. říjnu 2026 pro 100 000 Kč na 48 měsíců zobrazuje splátku 2 834 Kč, pevnou sazbu 15,99 % p. a., RPSN 17,22 % a celkovou částku 136 032 Kč.
Modelový předpoklad: pro bankovní scénář počítáme 100 000 Kč na stejných 48 měsíců se sazbou 4,90 % p. a., nulovým poplatkem a bez povinného pojištění. Sazba 4,90 % odpovídá aktuálně zveřejněné marketingové sazbě „od“ u MONETA Money Bank. Nejde však o příslib sazby pro konkrétního žadatele ani o oficiální 48měsíční nabídku banky.
V tomto modelu vychází měsíční splátka na 2 298,40 Kč a celkem na 110 323,31 Kč. Proti aktuálním 136 032 Kč v kalkulačce Cofidis je rozdíl 25 708,69 Kč, tedy po zaokrouhlení přibližně 25 700 Kč.
Tento výsledek ukazuje rozdíl mezi dvěma konkrétními scénáři. Neznamená, že každá banka bude automaticky levnější než každá nebankovní společnost.
Co je v porovnání fakt a co model
U bankovní části je důležité nepřisuzovat modelu větší přesnost, než skutečně má. MONETA na produktové stránce uvádí sazbu od 4,90 % ročně.
Její oficiální web ale současně obsahuje rozdílné reprezentativní příklady pro 100 000 Kč a 96 splátek. Na produktové stránce je uvedena sazba 4,87 %, RPSN 4,99 % a celková částka 120 941,98 Kč, zatímco samostatná stránka reprezentativního příkladu uvádí sazbu 4,90 %, RPSN 5,01 % a celkem 121 078,61 Kč.
Proto tyto 96měsíční příklady nepoužíváme jako „skutečnou cenu banky“ pro 48 měsíců. Bankovní číslo v našem srovnání je čistě matematický scénář při nominální sazbě 4,90 % a nulových dalších povinných nákladech.
Skutečná sazba může být po individuálním posouzení klienta jiná a může se měnit také podle doby splatnosti.
Aktuální nebankovní příklad: Cofidis na 48 měsíců
Kalkulačka Cofidis při částce 100 000 Kč a době splácení 48 měsíců k datu kontroly zobrazuje následující hodnoty:
Parametr
Cofidis – kalkulačka
Výše úvěru
100 000 Kč
Doba splácení
48 měsíců
Měsíční splátka
2 834 Kč
Úroková sazba
15,99 % p. a.
RPSN
17,22 %
Celkem k úhradě
136 032 Kč
Přeplatek nad jistinu
36 032 Kč
Cofidis u produktu uvádí poplatek za sjednání a vedení úvěru 0 Kč a pojištění jako nepovinné. Kalkulačka ale není právním nárokem na poskytnutí úvěru ani zárukou, že každý žadatel dostane stejné parametry.
Bankovní model na stejné době splácení
Pro srovnání používáme jistinu 100 000 Kč, 48 měsíčních splátek, nominální roční sazbu 4,90 % a nulové další povinné náklady.
Pro anuitní splácení je měsíční sazba 0,049 / 12. Splátku počítáme vztahem:
Modelové RPSN přibližně 5,01 % vychází při nulových dalších nákladech z efektivního ročního přepočtu měsíční sazby. Nejde o RPSN konkrétní smlouvy, protože model není nabídkou poskytovatele.
Co když banka nabídne 10 % místo 4,90 %
Sazba 4,90 % je vstup modelu, nikoli univerzální nárok. Při stejné jistině 100 000 Kč, 48 měsících, sazbě 10 % p. a. a nulových dalších nákladech vychází anuitní splátka na 2 536,26 Kč a celkem na 121 740,40 Kč.
To je o 11 417,09 Kč více než model při 4,90 %, ale stále o 14 291,60 Kč méně než aktuální výstup kalkulačky Cofidis.
Co z toho plyne: samotná reklamní sazba „od“ není dostatečný údaj pro výběr půjčky. Rozhodující je konkrétní nabídka, její RPSN, povinné náklady a celková částka splatná při stejné době splácení.
Nebankovní trh není jedna cena
Jeden poskytovatel nereprezentuje celý nebankovní trh. Provident k 4. říjnu 2026 uvádí obecné rozpětí úrokových sazeb 25 až 69 % p. a. a u produktu Provi Desetinka reprezentativní příklad 20 000 Kč na 12 měsíců s pevnou sazbou 35,1 % a RPSN 41,3 %.
Tyto parametry nejsou přímo srovnatelné s naším 48měsíčním modelem a používáme je pouze jako ilustraci toho, jak široké může být rozpětí cen na nebankovním trhu.
Delší splatnost sníží splátku, ale obvykle zvýší celkovou cenu
Stejný model lze použít také ke kontrole vlivu délky splácení. Při 4,90 % p. a., nulových dalších nákladech a 96 měsících vychází anuitní splátka z nezaokrouhleného výpočtu na 1 261,24 Kč a celková úhrada na přibližně 121 078,71 Kč.
Proti 48měsíčnímu modelu je měsíční splátka nižší asi o 1 037 Kč, ale celkem se zaplatí přibližně o 10 755 Kč více.
Nižší měsíční splátka proto sama o sobě neznamená levnější úvěr. Pro srovnání poskytovatelů je vhodné nejprve zvolit dobu splácení, kterou rozpočet zvládne, a teprve potom porovnávat nabídky na stejné splatnosti.
RPSN, úrok a celková částka: sledujte všechny tři údaje
Česká národní banka vysvětluje, že RPSN zachycuje celkové náklady spotřebitelského úvěru vyjádřené jako roční procentní podíl. Vedle úroku se do něj promítají například poplatky a povinné pojištění, je-li podmínkou poskytnutí úvěru.
RPSN je proto pro srovnání zpravidla užitečnější než samotná nominální úroková sazba. Ani RPSN se ale nemá číst izolovaně. Dva úvěry s podobným RPSN mohou mít jinou splatnost a jinou celkovou částku.
Praktické minimum pro porovnání půjček je stejná jistina, stejná doba splácení, měsíční splátka, RPSN a celkem zaplacená částka.
Nebankovní poskytovatel není mimo regulaci
ČNB vykonává dohled nad dodržováním povinností podle zákona č. 257/2016 Sb. a nebankovní poskytovatelé spotřebitelského úvěru podléhají licenčnímu režimu. Oprávnění poskytovatele je proto vhodné ověřit v seznamech ČNB.
ČNB 26. února 2026 upozornila na marketing úvěrů „bez doložení příjmů“. Posouzení úvěruschopnosti je zákonná povinnost. ČNB uvádí, že schopnost splácet se posuzuje zejména doložením příjmů a kontrolou výdajů a závazků.
Tvrzení, že poskytovatel schopnost klienta splácet vůbec neposoudí, je proto varovným signálem.
Co v částce „celkem zaplatíte“ není
Celková splatná částka předpokládá řádné splácení podle sjednaných podmínek. Náklady vzniklé porušením smluvních povinností, například při prodlení, se do standardního RPSN nezahrnují. Stejně tak není správné automaticky přičítat dobrovolné pojištění, pokud není podmínkou poskytnutí úvěru.
Skutečná cena se může změnit také při předčasném splacení. U spotřebitelského úvěru jiného než na bydlení ČNB uvádí, že náhrada nákladů poskytovateli nesmí obecně přesáhnout 1 % z předčasně splacené části, pokud do konce úvěru zbývá více než rok, a 0,5 %, pokud zbývá nejvýše rok. Konkrétní smlouva a zákonné výjimky mohou výsledek ovlivnit.
U spotřebitelského úvěru jiného než na bydlení má spotřebitel také právo od smlouvy do 14 dnů odstoupit bez uvedení důvodu a bez sankce. Pokud už peníze čerpal, vrací jistinu a úrok za dobu skutečného čerpání.
Podle ČNB musí jistinu a příslušný úrok uhradit bez zbytečného odkladu, nejpozději do 30 dnů ode dne odeslání odstoupení. Toto právo nesnižuje význam kontroly smlouvy před podpisem, ale je důležitou součástí ochrany spotřebitele.
Co se změnilo a co se ještě měnit může
K 4. říjnu 2026 je pro dnešní srovnání rozhodující aktuálně účinné znění zákona č. 257/2016 Sb.
V září 2026 byl zároveň vyhlášen zákon č. 159/2026 Sb., který s účinností od 1. ledna 2027 mimo jiné mění § 94 zákona o spotřebitelském úvěru v návaznosti na pravidla pro finanční služby uzavírané na dálku. Tato již přijatá změna nemění čísla v našem 48měsíčním modelu.
Vedle toho Poslanecká sněmovna 11. září 2026 schválila širší vládní novelu zákona o spotřebitelském úvěru, sněmovní tisk 145, jejímž hlavním cílem je transpozice nové evropské směrnice.
Podle aktuální historie sněmovního tisku je návrh v Senátu a je zařazen na pořad schůze od 21. října 2026. K datu kontroly tedy nejde o účinné právo.
Na co se dívat před podpisem
Porovnávejte nabídky na stejné částce a stejné době splácení.
Zkontrolujte, zda je uvedená sazba garantovaná, nebo pouze „od“.
Prověřte, zda nabídka není podmíněna placeným účtem či pojištěním.
Zkontrolujte, zda jsou všechny povinné náklady zahrnuty v RPSN.
Pokud dostanete předsmluvní informace, srovnávejte především tyto dokumenty, nikoli pouze marketingovou stránku poskytovatele.
Jestliže splátka výrazně zatěžuje běžný rozpočet, může pomoci náš průvodce rodinným rozpočtem. Pro srovnání s jiným typem krátkodobého úvěru je relevantní také průvodce výběrem kreditní karty.
Verdikt: 25,7 tisíce je rozdíl konkrétních scénářů, ne trhu jako celku
Bankovní model při 4,90 % p. a. a nulových dalších nákladech vychází na 110 323,31 Kč. Aktuální kalkulačka Cofidis pro 100 000 Kč na 48 měsíců ukazuje 136 032 Kč. Rozdíl činí 25 708,69 Kč.
Nejdůležitější omezení tohoto závěru je metodické: bankovní strana je model založený na veřejně inzerované sazbě „od“, zatímco nebankovní strana představuje aktuální výstup kalkulačky.
Článek proto neříká, kolik „vždy“ stojí banka a nebankovka. Ukazuje, jak velký rozdíl může vzniknout při dvou konkrétních úrovních sazby a proč je nutné porovnávat finální nabídky na stejné částce a splatnosti.
Datum platnosti: Produktové parametry a legislativní stav byly ověřeny 4. října 2026. Online kalkulačky, marketingové sazby i stav projednávaných zákonů se mohou změnit.
Zdroje a metodika
Bankovní vstup 4,90 % p. a. vychází z aktuální produktové stránky MONETA Money Bank a v článku je výslovně použit pouze jako modelový předpoklad. Rozdílné 96měsíční reprezentativní příklady jsme ověřili na produktové stránce a na samostatné stránce reprezentativního příkladu.
Čísla Cofidis pocházejí z aktuální kalkulačky Cofidis. Výklad RPSN, dohledu, úvěruschopnosti, odstoupení od smlouvy a předčasného splacení jsme ověřovali u České národní banky.
Bankovní model jsme přepočítali anuitním vzorcem z jistiny 100 000 Kč, nominální sazby 4,90 % p. a. a 48 měsíčních splátek. Výsledek 2 298,40 Kč měsíčně a 110 323,31 Kč celkem je matematický výpočet, nikoli nabídka banky.